כאשר בעלים, משקיעים או עורכי דין נדרשים לקבל החלטה מהותית, חישוב שווי חברה הוא המצפן שמסדר את הנתונים לכדי תמונה פיננסית אחת, עקבית וברורה. כדי שהשווי ישמש בסיס אמין לעסקה, להליך משפטי או לתכנון אסטרטגי, חשוב להישען על מתודולוגיה שקופה, מבוססת נתונים ובדיקות רגישות מוקפדות — בדיוק הגישה שמשרד יוסי דקל מביא לשולחן.
מתי נכון לבצע חישוב שווי — ומה מגדיר תזמון מוצלח
תזמון נכון של הערכה משפיע על אמינותה ועל כושר השכנוע שלה מול משקיעים, בנקים ובתי משפט. חלון הזמן המועדף הוא סביב אירוע כלכלי משמעותי: גיוס הון, מו"מ על עסקה, הסדר חוב או שינוי רגולטורי. כאשר קובעים תאריך עוגן להערכה, מפחיתים רעשי רקע ומאפשרים לבחון את הביצועים לאור תנאי שוק ידועים בזמן אמת.
בניהול תהליך מדויק, יש להעדיף מועד קרוב לפרסום דוחות כספיים מבוקרים ולתמוך אותו במסמכים חשבונאיים: תזרים, מאזן והערות לדוחות. התאמה זו מצמצמת פערים בין הנחות המודל לבין המציאות התפעולית. בנוסף, איסוף עדויות שוק נקודתיות — עסקאות דומות, מכפילי ענף, תשואות אג"ח — מסייע לייצב את טווח השווי ולהקטין הטיות זמניות.
נדרש גם מיפוי אירועים בלתי חוזרים והפרדתם מהביצועים החוזרים, כדי לא לנפח או לשחוק את שווי הפעילות. כך, לדוגמה, מענק חד-פעמי או קנס רגולטורי יטופלו כתיקון מנורמל, בעוד שינוי מבני במודל ההכנסות יקבל ביטוי בתחזית לשנים קדימה.
עסקאות M&A, סכסוכי בעלי מניות והקצאות הון: נקודות טריגר לשומה
מיזוגים ורכישות, חלוקות מניות, הקצאות לעובדים או סכסוכים בין בעלי מניות הם מצבים שבהם נדרש ערך מסודר, מגובה מתודולוגית, שניתן להצגה לבעלי עניין שונים. במצבים אלו, קביעת שווי הוגן ומהימן מצמצמת מחלוקות, מייעלת מו"מ ומאפשרת תיעדוף בין חלופות. ערך ממוסמך היטב יוצר שפה משותפת בין הצדדים ומקטין פערי ציפיות.
כאשר העסקה מערבת תנאים מתלים או מנגנוני התאמה (כגון Earn-Out), יש לשקללם במודל ולהציג טווחי שווי תחת תרחישים חלופיים. בכך, הגדרת גבולות גזרה ברורים מגינה על הצדדים מפני הפתעות ומאפשרת קבלת החלטות מושכלת גם תחת אי-ודאות.
תזמון מול דוחות כספיים, אירועי שוק וריבית: הפחתת הטיות
סביבת ריבית משתנה, תנודות במכפילי ענף ושינויים באינפלציה משפיעים באופן ישיר על שיעור ההיוון ועל השוואות שוק. בחירה במועד סמוך לשינויים מהותיים מחייבת בדיקות רגישות מדויקות והסבר נלווה לשינויים פרמטריים. כך מונעים עיוותים מתוזמנים ומבססים קוהרנטיות לאורך זמן.
הצלבת נתונים ממקורות שונים — חשבונאות, תפעול, שוק הון — מקטינה הטיות מדידה. שילוב אסטרטגי בין מידע היסטורי לתחזיות מבוססות מסייע לברור תחזית ולכוונן את נקודת האיזון בין זהירות לריאליות עסקית.
המתודולוגיות שמאחורי חישוב שווי חברה: מה עומד בבסיס המספר
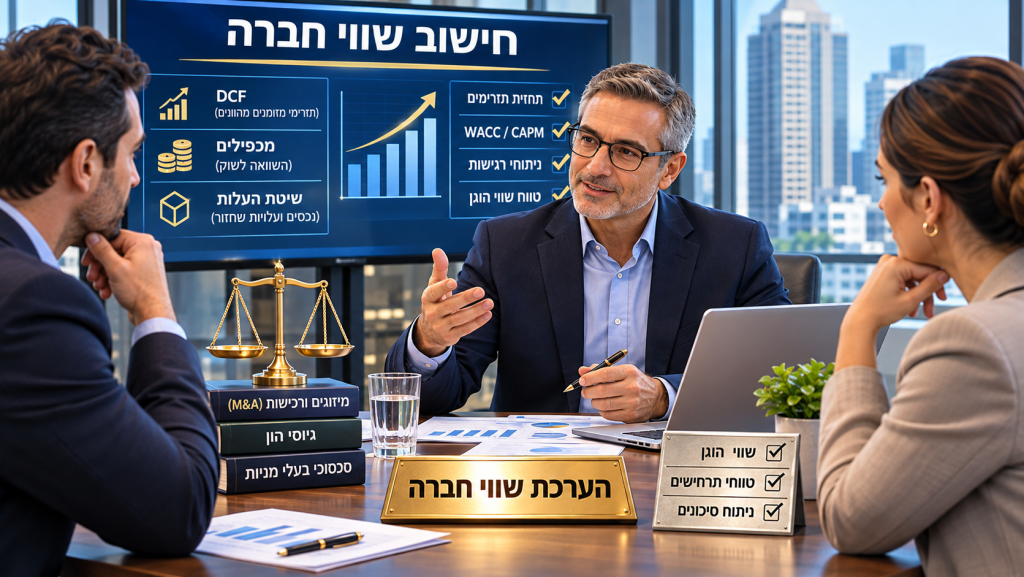
הבחירה בשיטת ההערכה נגזרת ממודל ההכנסות, שלב הצמיחה, זמינות נתוני שוק ואיכות התחזיות. ברוב המקרים נעשה שימוש בגישת ההכנסה באמצעות DCF לשם עוגן אנליטי, ובמקביל מכיילים את התוצאה מול מכפילי שוק רלוונטיים ועסקאות דומות. שיטת העלות נותרת רלוונטית כאשר הערך נובע מנכסים ניתנים לשחזור או בפרויקטים מוקדמים בעלי אי-ודאות הכנסות גבוהה.
הכנת מודל DCF מוקפד מתחילה בתיקוני נירמול ל-EBITDA/FCF, מעבר דרך CAPEX והון חוזר, וגזירת תזרים חופשי לפירמה. לאחר מכן קובעים WACC המבטא את הסיכון הענפי, מבנה ההון ופרמיות ייחודיות, ומוסיפים ערך שארית מבוסס צמיחה יציבה או מכפיל טרמינלי סביר.
בכיול תוצאות, משווים בין קצב צמיחה מגובה בחוזי לקוחות לבין מגבלות קיבולת תפעולית ומסגרות רגולטוריות. המטרה היא ליצור טווח שווי מוסבר היטב ולא מספר יחיד הנאחז באשליית דיוק. טווח זה מאפשר ניהול דיון ענייני עם בעלי עניין בעלי העדפות סיכון שונות.
DCF, מכפילים ושיטת העלות: בחירת גישה לפי מודל העסק
חברות מניבות תזרים יציב נהנות מיתרון לגישת DCF, בעוד שחברות המתומחרות באופן שקוף בשוק עם עסקאות השוואה מתאימות לכלי המכפילים. פרויקטים הוניים עתירי נכסים, טרום הכנסות, ישקלו בגישת עלות מותאמת לסיכון. שילוב גישות מגדיל אמינות ומקטין הטיה מתודולוגית.
WACC, CAPM ובטא: קביעת שיעור היוון עמיד לביקורת
שיעור ההיוון צריך לשקף סיכון שיטתי וספציפי, עלויות חוב נטו מס, פרמיות גודל ונזילות. שימוש במודל CAPM עם בטא מתואמת ענף, בדגש על תהליך Unlever/Relever, מייצר עקיבות. הצגת מקורות ריבית חסרת סיכון, פרמיית שוק ובדיקות רגישות לשיעור ההיוון מחזקת את ההגנה המקצועית של ההערכה.
חישוב שווי חברה בהליכים משפטיים: ראייה כלכלית שעומדת בחקירה
כאשר ההערכה מוגשת כראייה, הסטנדרט עולה: נדרשת עקיבות חישובית, תיעוד מלא והפרדה בין עובדות להנחות. הבחנה אנליטית בין תרחיש ייחוס למציאות בפועל מאפשרת לכמת פערים כספיים בצורה מדויקת ולבסס טענות לפיצוי או להגנה. פורמט קריא ומבוסס תימוכין מפחית אי-בהירות ומחזק את מעמד המסמך בדיון.
לצד הבסיס הכמותי, יש ערך להצגת תרחישים אלטרנטיביים: שמרני, בסיס וריאלי ומואץ. תיחום הטווחים באמצעות סימולציות פרמטריות ממחיש לבית המשפט את השפעת אי-הוודאות על התוצאה, מבלי לגלוש להערכות שאינן ניתנות להגנה אנליטית.
כימות נזק כלכלי והפרדת תרחיש ייחוס מהמציאות
כימות נזק נכון מגדיר קו זמן לפני/אחרי, מודל תזרימים אבודים, והיוון לתאריך רלוונטי. הפרדה בין גורמים פנימיים לחיצוניים מונעת ייחוס-יתר לצד שכנגד או לעסק הניזוק. התוצאה היא מספר המשקף את תרומת האירוע השנוי במחלוקת בלבד, תוך שקיפות מלאה במקורות ובנוסחאות.
שקיפות הנחות, עקיבות נתונים וניתוחי רגישות
עמידה בחקירה נגדית נשענת על נגישות לחומר הגלם, גרסאות עבודה מתועדות ונימוק לכל התאמה. ניתוחי רגישות לקצב צמיחה, שיעור היוון ושולי רווח חושפים את מוקדי הסיכון ומונעים טענות על בחירה ידנית של תוצאה רצויה. זוהי שיטה שמאזנת בין מקצועיות לאמינות פרוצדורלית.
שלבי עבודה מומלצים לשומה מדויקת וקריאה
- הגדרת מנדט ותאריך הערכה, ואיסוף נתוני חשבונאות ותפעול.
- בניית תחזית תזרימים והחלת תיקוני נירמול הכרחיים.
- בחירת גישות הערכה, קביעת WACC והתאמה לנתוני שוק.
- ביצוע בדיקות רגישות להצגת טווחים ולא מספר בודד.
- עריכה אנליטית-נרטיבית של הדוח בפורמט המותאם לבעלי עניין או להליך משפטי.
ליווי מקצועי מותאם אישית: ערך של בית מקצועי אחד
יוסי דקל פועל במודל בוטיק המשלב כלכלה, אקטואריה ומימון תחת קורת גג אחת, עם איש קשר מלווה לאורך כל הדרך. החיבור בין מתודולוגיה מוקפדת להבנה תפעולית-עסקית מייצר הערכות בעלות תוקף מקצועי שניתן להציג לבנקים, למשקיעים ולערכאות. שילובים אד הוק עם גורמים ייעודיים מוסיפים שכבת עומק בתחומים נישתיים.
למי שנדרש למסמך שמתרגם נתונים להחלטה, חישוב שווי חברה צריך להיעשות בסטנדרט שמאזן דיוק, שקיפות ורלוונטיות לשוק היעד. כאשר ההערכה נשענת על מודלים מקובלים ומגובה בנתוני שוק מוצלבים, היא תומכת בעסקה ומגינה עליה גם ברגעי מבחן.
בחירה מקצועית לשווי ש"מחזיק מים"
למי שמבקש לעגן עסקה, להסדיר מחלוקת או לבחון השקעה, חישוב שווי חברה מדויק הוא קו ההגנה הראשון מפני טעויות יקרות. בית מקצועי שמכיר את המשק הישראלי ואת סטנדרטי ההערכה המקובלים ידע לנסח נרטיב כלכלי שמציע תמונה שלמה, לא רק מספר סופי. כך מתקבלת ודאות תפעולית ופיננסית גבוהה יותר.
במבחן התוצאה, שקיפות בתהליך ועמידה בלוחות זמנים שווים ערך כמעט לכל פרמטר כמותי. כאשר דוח השווי בנוי כך שהוא קריא, נבדק וניתן לאימות, הדרך לאישור אצל בעלי העניין מתקצרת.
הדרך האחראית עם יוסי דקל
משרד יוסי דקל פועל מתוך חתירה למצוינות מקצועית ושירות אישי לאורך כל מחזור העשייה — מהפגישה הראשונה, דרך בניית המודל ועד למסירת הדוח המאושר. הצוות בעל ניסיון רחב בכלכלה, מימון, חשבונאות ונדל"ן, ופועל בתיאום מלא עם משרדי עורכי דין ורואי חשבון מובילים. עבור ארגונים ויחידים הנדרשים להערכה אמינה, חישוב שווי חברה במתודולוגיה שקופה ובדגש ראייתי הוא הכלי שמאפשר קבלת החלטות בטוחה יותר — והיא בדיוק המסגרת המקצועית שהמשרד מעמיד לרשות לקוחותיו.
תשובות מדויקות לשאלות שעולות בתהליך
איך לבחור בין DCF למכפילים בעת הערכת שווי?
כאשר קיימת יכולת תחזית תזרימים מהימנה ותוכנית עסקית סדורה, DCF מספק שווי הוגן המשקלל סיכונים דרך שיעור ההיוון. כאשר שוק פעיל מספק עסקאות והשוואות אמינות, מכפילים מאפשרים כיול לשוק. בפועל משלבים: DCF כבסיס, מכפילים לאימות ולקביעת טווח.
מה משפיע ביותר על שיעור ההיוון (WACC) ולמה זה קריטי?
עלות ההון העצמי (CAPM), עלות החוב נטו מס, מבנה ההון ופרמיות סיכון ספציפיות. שינוי קטן ב-WACC משנה משמעותית את הערך המהוון, ולכן יש לנמק מקורות, בטא מתואמת ענף, פרמיות נזילות וגודל, ולבצע בדיקות רגישות.
כיצד מבטיחים שחוות הדעת תעמוד בביקורת בבית משפט?
מקפידים על תיעוד מלא של מקורות, עקיבות חישובית, ניתוחי רגישות, והבחנה בין עובדות להנחות. מציגים תרחישים חלופיים מבוססי נתונים ומיישרים פורמט להצגה ברורה לשופט או לבורר.
מתי נדרש עדכון שווי ולא הערכת שווי חדשה מאפס?
כאשר חלפו חודשים ספורים והעסק לא שינה מודל הכנסות או מבנה הון מהותית, ניתן לעדכן פרמטרים מרכזיים: תזרימים, ריבית, פרמיות סיכון ומכפילי שוק. שינויי אסטרטגיה, מיזוגים או תנודתיות קיצונית מצדיקים חישוב מלא מחדש.