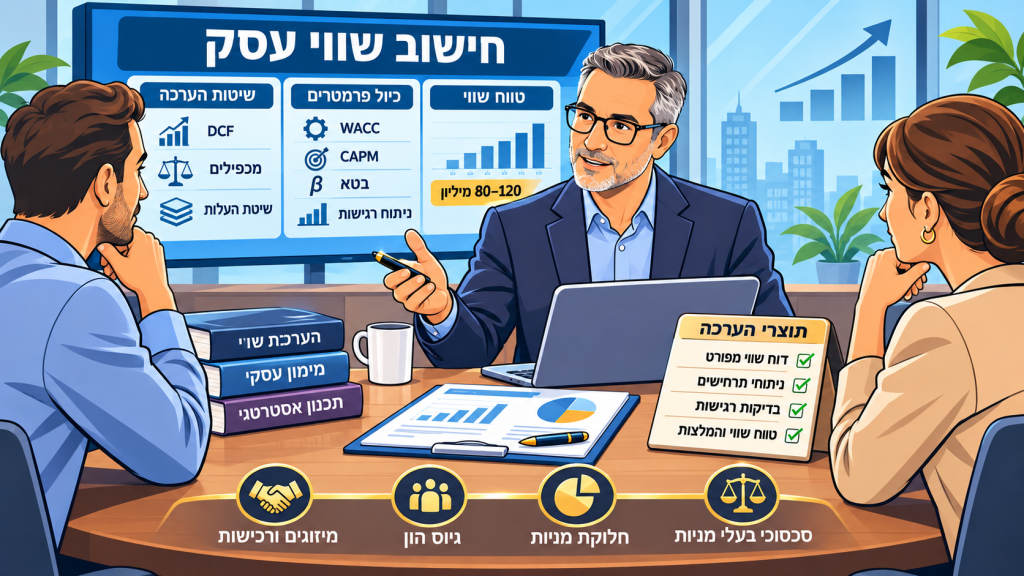
כשמקבלים החלטות גורליות – מיזוג, גיוס הון או חלוקת מניות – דיוק בחישוב שווי עסק הוא הקו המפריד בין עסקה מוצלחת להחמצה יקרה. יוסי דקל מעניק מסגרת אנליטית שקופה ומבוססת נתונים, המתרגמת מודלים פיננסיים להחלטות ברורות.
מתי נכון לבצע חישוב שווי עסק ומה מפסידים כשדוחים
טריגרים אופייניים למיזוגים, סכסוכי בעלי מניות וגיוסים
העיתוי לביצוע חישוב שווי עסק אינו רק סביב חתימת הסכם, אלא כבר בשלב בחינת הכדאיות והיערכות למו"מ. בעת מיזוגים ורכישות, ההערכה מסייעת לקבוע מסגרת שווי ומנגנוני התאמות מחיר. בסכסוכי בעלי מניות וחלוקת מניות לעובדים, ההערכה מאפשרת קבלת החלטות שקופות והוגנות ומצמצמת מחלוקות עתידיות.
בעסקאות גיוס הון, חישוב שווי עסק מגבש סיפור השקעה קוהרנטי וממפה סיכונים מרכזיים עבור משקיעים. בנוסף, הוא מיישר קו בין הנהלה, דירקטוריון ויועצים חיצוניים לגבי תחזיות ויעדים – כך מצטמצמים פערים בזמן בדיקת נאותות ונמנעים תיקונים ברגע האחרון.
דחיית ההערכה לרגע האחרון מגדילה אי־ודאות ופוגעת בעמדת המיקוח. כאשר הצדדים מסתמכים על אינטואיציה במקום נתונים, נוצר רווח לצד שמגיע מוכן עם מודל מתועד. תזמון נכון מקצר תהליכים וחוסך כסף.
השפעת אי־ודאות על מו"מ, לוחות זמנים ועלות ההון
אי־ודאות סביב שווי מתגלגלת לריביות, להנחות סיכון ולדחייה בהחלטות השקעה. בהיעדר חישוב שווי עסק מסודר, נולדות מחלוקות סביב הנחות צמיחה ושיעורי רווחיות, מה שמאריך מו"מ ומכניס סעיפי הגנה אגרסיביים. מודל שקוף עם ניתוחי רגישות מצמצם פערי תפיסה ומקרב עמדות.
לוחות זמנים צפופים מחייבים מסמכי עבודה ניתנים לשיתוף ולביקורת, עם גיבוי לכל נתון מהותי. כאשר מסתמכים על חישוב שווי עסק עקבי, קל לעגן אותו בתנאי העסקה ולשקף השפעות של שינויי ריבית, מט"ח או מחירים בזמן אמת. כך נשמרת שליטה תפעולית והסיכון להפתעות נמוך.
תמחור עלות ההון נגזר מרמת הוודאות והעדויות לתחזיות. ראיות טובות – דוחות, הסכמים מסחריים – מורידים פרמיות סיכון ומעלות את ערך החברה בנקודת המו"מ.
המתודולוגיות ש"מחזיקות מים": מה עומד מאחורי חישוב שווי עסק מדויק
DCF, מכפילים ושיטת העלות – בחירה לפי מאפייני העסק
ליבת חישוב שווי עסק נשענת על התאמת השיטה לעסק ולתכלית: מודל DCF לחברות עם תזרימים ניתנים לחיזוי, מכפילים להשוואה סקטוריאלית כאשר יש שוק פעיל לעסקאות דומות, ושיטת העלות במצבים שבהם הערך טמון בנכסים מוחשיים או בעלויות שחזור. שילוב הגישות מאפשר ביקורת הדדית וצמצום הטיות.
ב-DCF, הערך נגזר מתזרים חופשי, שיעור היוון ושווי שארית, תוך תשומת לב למבנה ההון. במכפילים, בחירת קבוצת ההשוואה, נרמול EBITDA והסרת פריטים חד־פעמיים הם קריטיים. בשיטת העלות, חשוב להבחין בין עלות היסטורית לעלות החלפה ולבחון פחת כלכלי ולא רק חשבונאי.
נהוג להציג טווח שווי ולא נקודה אחת, בצירוף הנמקות מדוע משקל מסוים הוענק לכל גישה.
כיול פרמטרים: WACC, CAPM, בטא וניתוח רגישות
פרמטרי היוון ותמחור סיכון קובעים את השווי לא פחות מהתזרים עצמו. חישוב WACC משלב עלות חוב נטו מס ותשואת הון עצמי לפי CAPM, לצד בטא ענפית מתוקננת למבנה הון יעד. רגישות לשיעור ההיוון, למרווחים פיננסיים ולפרמיות נזילות מוצגת באופן שקוף.
בטא מגלמת סיכון שיטתי, אך נדרש לתקן השפעות גודל, מינוף ונזילות בשווקים דלי מסחר. בנוסף, ניתוח תרחישים וסימולציות מסייעים להבין את עמידות השווי לשינויים במפת הסיכונים. כך חישוב שווי עסק נשאר עקבי גם כשהסביבה מאתגרת.
בחירות שקופות – מקור ריבית חסרת סיכון, אופק השקעה ובסיסי נתונים – מאפשרות שחזור ובקרה, ומשכנעות דירקטוריונים ובתי משפט.
נתונים, ניתוח וראיות: איך בונים תשתית אמינה לחישוב שווי עסק
איכות נתונים, תקנון חריגות וסימולציות
איכות הנתונים היא לב חישוב שווי עסק. נדרש לאתר, לנקות ולתקנן דוחות כספיים. חריגות כמו אירועים חד־פעמיים, שינויי מדיניות הכרה בהכנסה או עונתיות חריגה – חייבות זיהוי ונרמול כדי למנוע עיוותים.
לאחר התקנון, סימולציות כמו מונטה־קרלו מייצרות התפלגות תוצאות במקום נקודת שווי יחידה. זה מאפשר לדרג סיכונים, להבין היכן נדרש גידור, ולהתאים את מבנה ההון ליכולת שירות החוב. כאשר הנתונים מתועדים, קל להסביר סטיות ולדייק את הצפי.
שקיפות המודל – קובצי עבודה מסודרים, גרסאות שמורות והנחות מנומקות – מבטיחה יכולת ביקורת ושחזור.
התאמה להליכים משפטיים ולתקנים חשבונאיים
כאשר חישוב שווי עסק נדרש להליך משפטי, המבנה, המקורות והנמקות צריכים לעמוד בסטנדרטים של ראייה. חוות דעת כלכלית נבנית באופן עקבי: ביסוס נתונים ובדיקות רגישות שקופות. ניסוח בהיר משרת שופטים ובוררים גם ללא רקע פיננסי מעמיק.
בהיבטים חשבונאיים, יישום נכון של תקנים רלוונטיים – כגון הכרה בנכסים בלתי מוחשיים או בדיקות ירידת ערך – מצמצם סיכונים בביקורת חיצונית. תיאום עם רואי החשבון של החברה מייצר יישום חלק.
ממסקנות לפעולה: יישום חישוב שווי עסק במו"מ, בדירקטוריון ובבית משפט
תרגום המודלים לשפה ניהולית-עסקית
הערכה טובה חוצה את גבולות האקסל ומיתרגמת ללוח פעולות: נקודות איזון, תקופות השקעה וגבולות אשראי. הצגה ויזואלית בהירה מאפשרת לדירקטוריון להבין במהירות כיצד משתנה השווי תחת תרחישים של מחיר, נפח או ריבית.
במו"מ, חישוב שווי עסק מגדיר מרחב מחירים, מצביע על Value Drivers ומאותת היכן אין פשרות. ניהול הדיון סביב הנחות בדוקות מקדם סגירה.
כאשר נוצרת מחלוקת, המודל משמש בסיס לעמדה סדורה: הוא ניתן לבחינה, לשחזור ולהגנה מקצועית.
ניהול ביקורת נגדית והצגת ניתוחי תרחישים
ביקורת נגדית בוחנת עקיבות, מקורות והנמקות. מודל שמציג תחזית בסיס, תרחיש שמרני ומתקדם, וכולל בדיקות רגישות, מוכיח עמידות. חשוב למפות מוקדי מחלוקת צפויים ולהכין תשובות ממוסמכות מראש.
הצגת תרחישים משמשת גם לניהול סיכונים תפעוליים ופיננסיים: התאמת מלאים, חוזים ארוכי טווח ושערי גידור. בארגון שמיישם חישוב שווי עסק באופן מחזורי, התובנות נכנסות למחזור התכנון והבקרה ותומכות בשיפור רווחיות מתמשך.
המסלול המהיר ליישום: שלבים ותוצרים מרכזיים
- איפיון ותיאום ציפיות: מטרת ההערכה, גבולות גזרה ולוחות זמנים.
- איסוף וניקוי נתונים: דוחות כספיים, הסכמים מסחריים ומידע שוק.
- בחירת מתודולוגיה וכיול פרמטרים: DCF, מכפילים או שילוב, לצד מציאת WACC ו-CAPM.
- ביצוע ניתוחי רגישות ותרחישים: זיהוי מנועי ערך וסיכונים מהותיים.
- דוח והצגה מנהלית: תקציר מנהלים ונספחי נתונים לשחזור.
ליווי בסטנדרט גבוה: יוסי דקל ככתובת מקצועית רלוונטית
יוסי דקל פועל כבית ייעוץ כלכלי-אקטוארי-מימוני בעל אופי בוטיק, המעניק מסגרת נתונים ומתודולוגיה מחמירה להחלטות עסקיות ולהליכים משפטיים. הצוות משלב רקע בכלכלה, מימון, חשבונאות ונדל"ן, ופועל בקשר שוטף עם משרדי עורכי דין ורואי חשבון בישראל. התהליך כולל פגישת היכרות, הגדרת מטרות, איסוף נתונים, בניית מודלים וניתוחי רגישות, עד להצגת תוצרים בהירים ומתועדים. כאשר נדרש חישוב שווי עסק ברמת אמינות המתאימה לדירקטוריון, למשקיעים או לערכאות, יוסי דקל מספק תוצאה שקופה, ניתנת לשחזור ומותאמת לצורכי הלקוח.
שאלות שקולות שמחדדות החלטות
כמה זמן לוקח לבצע חישוב שווי לעסק בינוני וכיצד מזרזים את התהליך?
לרוב 2–4 שבועות, תלוי בזמינות הדוחות וברמת הפירוט הנדרשת. קיצור הזמן מתאפשר עם גישה למערכת הנה"ח, תוכנית עסקית עדכנית והגדרה מדויקת של מטרות ההערכה מראש. תיאום תצורת תוצרים מבעוד מועד מונע סבבי עדכון.
איך בוחרים בין DCF למכפילים?
DCF מתאים כשיש תזרים ניתן לחיזוי ושונות פרמטרית משמעותית; מכפילים רלוונטיים בהשוואה סקטוריאלית עם עסקאות או חברות דומות אמינות. לעיתים משלבים: DCF כעוגן, מכפילים ככלי כיול ובדיקה הדדית. ההחלטה תלויה גם בזמינות נתוני שוק ובאיכות נרמול הדוחות.
מה ההשלכות של בחירת WACC שגוי?
שיעור היוון נמוך מדי מנפח שווי ויוצר סיכון יתר; גבוה מדי מדכא השקעות ופוגע במו"מ. כיול נכון דורש בחינת מבנה הון, ריבית חסרת סיכון ופרמיות סיכון שוק וספציפיות. הצגת רגישויות סביב WACC מסייעת לאמוד גבולות החלטה ולמנוע שגיאות יקרות.
האם ניתן להשתמש בהערכת השווי בהליכים משפטיים ובביקורת חיצונית?
כן, כאשר ההערכה נשענת על מתודולוגיה מקובלת, מקורות נתונים מתועדים וניתוחי רגישות שקופים. התאמה לתקנים רלוונטיים והצגה בהירה מאפשרות קבילות ושחזור. מבנה דוח עקבי ותיעוד גרסאות מייצרים ודאות מקצועית לאורך זמן.