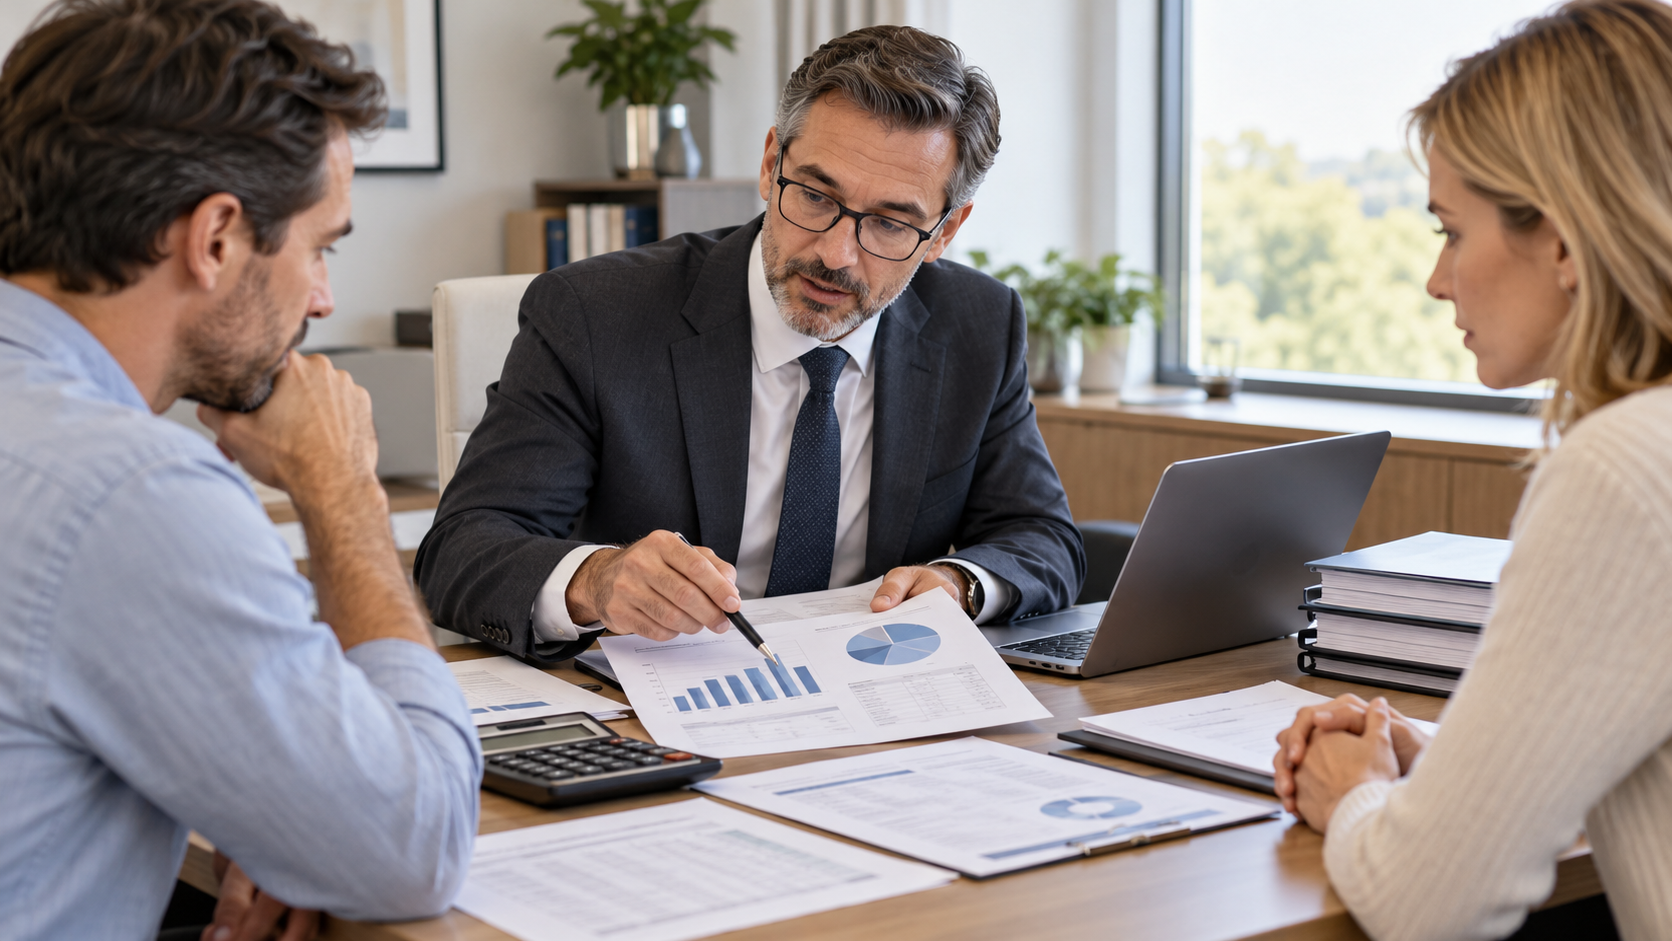
כאשר מערכת יחסים מסתיימת ומתחיל הליך פירוד, החלטות כספיות מדויקות קובעות את עתיד שני הצדדים וכשישנם ילדים, גם את עתידם. כאן נכנס לתמונה אקטואר גירושין, שמתרגם זכויות פנסיה, קופות גמל, הטבות ותזרימים עתידיים למספרים בהירים שניתנים לאכיפה ומאזן אותם בין בני הזוג עבור הסכם גירושין או להצגה בהליך משפטי. יוסי דקל פועל בגישה כלכלית-אקטוארית סדורה המשלבת מתודולוגיות מקובלות עם ליווי אישי.
מה בדיוק עושה אקטואר גירושין בהליך חלוקת רכוש
אקטואר גירושין מנתח את כלל הנכסים וההתחייבויות של בני הזוג, ובראשם זכויות פנסיוניות, פיצויי פיטורים, קרנות השתלמות ועוד, אם קיימות לאחד או לשני בני הזוג ואופציות תלויות הבשלה הוא מחשב את הזכויות ובמידה וקיים עסק – מעריך את שווי למועד הפירוד. המטרה היא להמיר הזכויות שנצברו במהלך החיים המשותפים של בני הזוג לערכים בני-השוואה כיום, תוך שמירה על עקביות בין ההנחות הכלכליות והמסלול הפרוצדורלי שנבחר. כך מתקבלת תמונה שמאפשרת שיח ענייני, קבלת החלטות שקולה והצגה מדויקת בפני ערכאה שיפוטית או מגשר.
העבודה נשענת על מקורות נתונים ראשוניים, תקנונים וכללי רגולציה, לצד מודלים קלאסיים של הערכת שווי והיוון. בכך מצטמצמת אי-הוודאות, ומצטמצם פער הציפיות בין הצדדים כאשר המספרים מוצגים בשפה מקצועית נהירה.
כאשר קיימות סוגיות מחלוקת ייחודיות, כגון רכיב בונוס משתנה, אופציות תלויות ביצועים או צבירות לא שוטפות, נערכים חישובים ייעודיים. הדגש הוא על שקיפות: פירוק הנחות, ניסוח מתודולוגיות והצגת בדיקות עקיבות, כדי שתתקבל תוצאה שניתן להגן עליה בדיון ענייני ובחקירה נגדית.
פענוח זכויות פנסיוניות והטבות לעובדים לפי IAS 19
תקן IAS 19 מספק מסגרת למדידת התחייבויות והטבות לאחר סיום העסקה, ובמקרים של פירוד הוא מהווה עוגן מושגי למדידה עקבית. היישום מאפשר להעריך ערך נוכחי של קצבאות, להבין את מרכיב השירות והריבית, ולהבחין בין זכות בהווה לבין זכות עתידית. בדרך זו, ניתן לבנות בסיס כימות שאינו תלוי רק בפרשנות הקרן, אלא גם בתובנה כלכלית-חשבונאית.
במסגרות בהן התקנון משתנה תדיר, משולב קריאה ביקורתית של התקנון עם בדיקה היסטורית של עדכונים, כדי לזהות זכויות מוקנות לעומת מותנות. מעבר לכך, נבחנות הטבות משלימות כמו ביטוח מנהלים ופיצויים לא ממוסים, תוך תיקוף מול אישורי זכויות ותלושי שכר.
היוון, הצמדה ותרחישים לחלוקה הוגנות
היוון נכון מתחיל בבחירת עוגן ריבית קונסיסטנטי והפרדה בין רכיב ריאלי לנומינלי. לאחר מכן נבדקים תרחישים אלטרנטיביים המגלמים שונות בעליית שכר, תחלופת עבודה ושינויי מס. הצגה מקבילה של טווחי תוצאה מחזקת את ההוגנות ומאפשרת לצדדים להכריע בין חלוקה בתוך הקרן לבין איזון חד-פעמי.
לצד החישוב הדטרמיניסטי, ניתוח רגישות רחב מסייע לזהות נקודות רגישות ולהיערך להסכמות חכמות, כמו מנגנוני התאמה עתידיים או שיעבודים ממוקדים. כך התוצאה אינה "מספר אחד" אלא מסגרת החלטה כלכלית מיטבית.
כיצד אקטואר גירושין מכמת זכויות פנסיה ושכר עתידי
אקטואר גירושין בונה תחזיות מבוססות נתונים עבור צבירות פנסיה, ותק, והטבות תעסוקתיות. החישוב מכיל התאמות לתקרות מס, לוחות תמותה מקומיים, והנחות אינפלציה,.
כאשר קיימים רכיבים לא ודאיים, משולבת הערכת הסתברות והפחתה לסיכונים ייחודיים, תוך שמירה על נייטרליות כלכלית. שילוב זה תומך בגיבוש עסקה מאוזנת שמפחיתה מחלוקות עתידיות ומקלה על יישום בפועל.
בחירת שיעור היוון וניתוח רגישות להשפעת ריבית ואינפלציה
בחירת שיעור היוון נשענת על ריבית חסרת סיכון, פרמיות סיכון וגורמים נוספים. ניתוח הרגישות מציג כיצד שינוי של בריבית או סטייה באינפלציה משנה את הערך המחושב, ובכך מעניק כלי ניהול סיכונים לצדדים ולעורכי דינם. שקיפות זו קריטית להכרעה עניינית ולהפחתת טענות בדבר הטייה.
כדי לשמור על יציבות תוצאתית, מציגים טווחים ולא נקודה יחידה, ובוחנים מדדים חלופיים לאומדן ריבית, בהתאם לשוק ולפרקי זמן רלוונטיים. כך ההחלטה מבוססת על סבירות כלכלית ולא על נקודת זמן מקרית.
הבדלים בין קופות גמל, קרנות פנסיה, פיצויים וזכויות נוספות
לכל מוצר פנסיוני מאפייני צבירה, דמי ניהול, תקנון וחלוקת סיכונים שונים, ולכן מודל אחיד עלול להטעות. ההבחנה המדויקת בין קופה הונית לקצבתית, בין פיצויי פיטורים לזכויות תקנוניות, ובין זכות מוקנית למותנית, משנה מהותית את סכום האיזון. קריאה זהירה של התקנון, אישורי הזכויות והיסטוריית ההפקדות מונעת טעויות יקרות.
כאשר קיימות אופציות לעובדים או RSU, מתבצעת התאמה ללוחות הבשלה, תנאי הישארות וסיכוני שוק. היישום מבטיח כי נכסים עתידיים יוערכו בשמרנות סבירה ולא יגררו קיפוח של צד כלשהו.
עבודה מתואמת עם עורכי דין ורואי חשבון מייעלת את עבודת אקטואר גירושין
שילוב כוחות בין צוות כלכלי לבין יועצים משפטיים וחשבונאיים מייצר מסמך שמדבר שלוש שפות: כלכלית, מיסויית ודיונית. עבור אקטואר גירושין, זרימת מסמכים מסודרת והבהרת אסטרטגיית ההליך חוסכות זמן, מצמצמות מחלוקות, ומבטיחות שתוצר החישוב תואם את צורכי ההגשה והחקירה הנגדית. תאום זה משנה את איכות התוצאה לא רק ברמת המספר, אלא גם ביכולת ליישמה.
הפורמט הסופי מותאם לדרישות הערכאה: פירוט הנחות, קישורים למקורות, טבלאות מסכמות ונספחים הניתנים לאימות. כך, החישוב אינו "קופסה שחורה" אלא מהלך מוסבר, הניתן לבקרה ולשחזור מלא.
איסוף נתונים עקיב: תלושי שכר, תקנוני קרנות, דוחות הקרן
הבסיס לעבודה איכותית הוא איסוף נתונים מוקפד. תלושי שכר, דוחות שנתיים, תקנונים עדכניים ומכתבי אישור מספקים יוצים מארג נתונים סדור שמאפשר הצלבה ובקרת איכות. איסוף זה מפחית חוסר ודאות ומקצר את מרווח הדיון על עובדות.
כאשר חסרים מסמכים, מוגדר פרוטוקול פנייה לספקים (לקרנות) וגיבוש הנחות שמרניות עד להשלמת המידע, לצד סימון שקוף של מגבלות. כך נשמרת אמינות החישוב תוך התקדמות תהליכית.
מתי כדאי לפנות לאקטואר גירושין וכיצד להיערך לפגישה הראשונה
כדאי לערב אקטואר גירושין מוקדם ככל האפשר, ברגע שמזהים רכיב עתידי מהותי שיש לו משקל באיזון. התערבות מוקדמת ממפה סיכונים, מונעת טעויות מס נוספות, ומכוונת את המשא ומתן לעוגנים מספריים מוצקים. היא גם חוסכת זמן יקר בהליכים ומקטינה את החיכוך סביב פרשנויות נוגדות.
לפגישה הראשונה רצוי להגיע עם סדרת מסמכים בסיסית ומיקוד במטרות: האם שואפים לחלוקה בתוך הקרן, לאיזון חד-פעמי או לשילוב ביניהם. הבהירות המוקדמת מצמצמת סבבי חישוב ומסייעת בבניית תרחישים רלוונטיים.
רשימת מסמכים חיוניים והבהרת מטרות כלכליות
לצורך עבודה מדויקת, נדרשים מסמכים המאמתים זכויות, תקופות עבודה והפקדות. איסופם מראש תומך בבניית מודל חישוב זריז ובהצגת חלופות מימון או איזון מותאמות לצורכי הצדדים. בהירות במטרות—שמירה על תזרים, הקטנת תנודתיות או פשטות תפעולית—מנחה את בחירת מסלול החלוקה.
- נתוני המסלקה הפנסיונית.
- תלושי שכר 24–36 חודשים אחרונים ואישורי העסקה.
- אישורי זכויות ותקנונים עדכניים מקרנות פנסיה, קופות גמל וביטוחי מנהלים.
- דוחות שנתיים ויתרות צבורות, לרבות פיצויי פיטורים ורצף זכויות.
- מסמכי אופציות/RSU ותנאי הבשלה, אם קיימים.
- טיוטות הבנות בין הצדדים, כדי לתרגם לעקרונות חישוביים.
בחירה שקולה בשותף כלכלי להליכי פירוד
כאשר עומדים בפני החלטות כלכליות כבדות משקל, שותף שמדבר נתונים, רגולציה ותפעול הוא נכס אסטרטגי. שילוב מתודולוגיות מקובלות, בקרה עצמית והצגת תרחישים ברורים מצמצמים סיכונים ומעלים את סיכויי ההסכמה. בתיקים מורכבים, זה ההבדל בין מחלוקת מתמשכת להסדר שמכבד את שני הצדדים.
לצורך עבודה מסודרת עם אקטואר גירושין, מומלץ לאסוף מסמכים מוקדם, להגדיר מטרות ולתאם פורמט תוצר תואם-הליך. משם, הדרך לחישוב הוגן ומוגן מתודולוגית קצרה וברורה יותר.
שאלות שמחדדות החלטות כלכליות בתיקי פירוד
באילו מקרים בית המשפט מבקש חוות דעת של אקטואר גירושין?
הפנייה נעשית כאשר יש לחלק זכויות פנסיה, פיצויי פיטורים, אופציות או רכיבים עתידיים הדורשים היוון; כשנדרש כימות הפרשי שכר עתידיים או התאמות להטבות עובדים; וכאשר הצדדים חלוקים לגבי הנחות כלכליות מהותיות. במצבים כאלה, הצגת תרחישים מספריים מבוקרים מסייעת לערכאה להגיע להכרעה מאוזנת.
איך נקבע שיעור ההיוון בחישוב פנסיוני בהליכי גירושין?
שיעור ההיוון נגזר מריבית חסרת סיכון, פרמיות סיכון והנחות נוספות, ולעיתים משקלל סיכון ייחודי לתכנית. מקובל להציג טווחי שיעורים ולבצע ניתוחי רגישות, כדי להראות כיצד שינוי מתון בריבית או באינפלציה מתרגם להפרשי ערך משמעותיים בהחלטה.
מה ההבדל בין חלוקת זכות פנסיונית לבין איזון באמצעות תשלום חד-פעמי?
חלוקה בתוך הקרן משמרת מאפייני זכות ותלויה בתיאום רגולטורי ותפעולי, בעוד שאיזון חד-פעמי מייצר פשטות תזרימית אך נשען על הנחות היוון ונושא סיכוני עיתוי. הבחירה בין החלופות נבחנת כלכלית ותלויה בצורכי הצדדים, סובלנות לסיכון ויכולת תפעולית.
אילו מסמכים להיערכות יקדמו עבודה יעילה עם אקטואר גירושין?
נתוני מסלקה פנסיונית, דוחות שנתיים, אישורי זכויות, תקנונים עדכניים, תלושי שכר היסטוריים, הסכמי העסקה, נתוני ותק ורצף ביטוחי, וכן טיוטות הסכמות בין הצדדים. ריכוז מסמכים אלה מראש מצמצם עיכובים, משפר את איכות ההנחות ומאפשר חישוב מהיר ומדויק יותר.