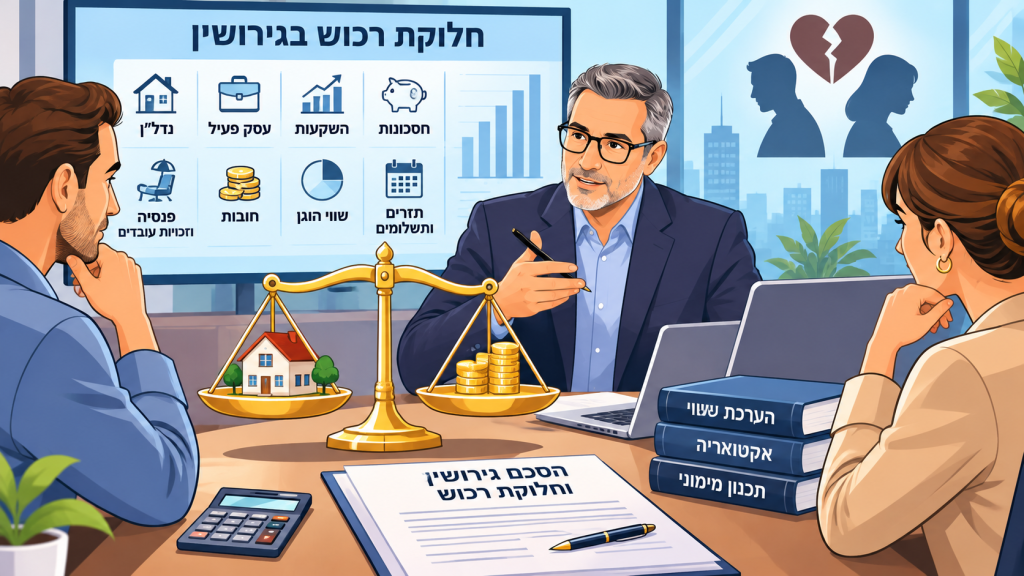
כאשר מתעוררת סוגיית חלוקת רכוש בגירושין, ההבדל בין תוצאה הוגנת לבין ויתור יקר נמדד בנתונים, במתודולוגיה ובתכנון נכון של המהלך. יוסי דקל מביא גישה כלכלית-אקטוארית שמתרגמת זכויות, התחייבויות ותזרימי עתיד לשפה כמותית, קלה להצגה ועמידה לביקורת.
המפתח: מסגור כלכלי-משפטי מוקפד של חלוקת רכוש בגירושין
הדרך הנכונה להתחיל היא בהגדרה מדויקת של הנכסים ברי האיזון מול אלה שמוחרגים. קו פרשת המים עובר בין רכוש שנצבר בתקופת החיים המשותפים לבין רכוש שקדם לה, מתנות וירושות, או התחייבויות ייעודיות. מסגור מוקדם חוסך ויכוחים, יוצר סימטריה במידע, ומאפשר לקבוע תאריך קובע ושיטת עדכון שמיטיבים עם ההוגנות ולא עם מי שמזרז או מעכב מהלך.
במתח שבין פרשנות משפטית לפענוח כלכלי, נדרש חיבור הדוק בין עקרונות האיזון לבין עקרונות ערך כלכלי. כך, לדוגמה, דירה הרשומה על שם אחד הצדדים אך מומנה משכר משותף, או אופציות שניתנו לעובד בתקופת הנישואין אך מבשילות בהמשך, מקבלות טיפול מבוסס נתונים ולא כותרות. החיבור בין לוחות זמנים, תמחור סיכונים והשלכות מס יוצר תוצאה ראויה וברת הגנה.
מה מגדירים כרכוש בר איזון, ומה נותר מחוץ למסגרת
רכוש בר איזון כולל בדרך כלל חסכונות, נדל"ן, עסק פעיל, זכויות סוציאליות ופנסיוניות, וחובות שנוצרו למימון התא המשפחתי. מחוץ למסגרת נותרים, ברוב המקרים, ירושות ומתנות אישיות, נכסים שהופרדו בהסכמה כתובה, וחובות פרטיים מובהקים. ההכרעה מתעדכנת לפי תיעוד: מקורות מימון, תאריכים, והסכמות מוקדמות, ולכן איסוף ראיות פיננסיות בשלב מוקדם מצמצם פרשנויות סותרות.
כימות שווי הוגן לנכסים לא סחירים ולזכויות עתידיות
נכסים לא סחירים – עסק משפחתי, מניות פרטיות או מוניטין אישי – מחייבים הערכת שווי מבוססת תזרים: מודל DCF, שימוש ב-WACC והתאמת בטא דרך שוקי השוואה. בזכויות עתידיות (פנסיה, אופציות, בונוסים תלויי ביצוע) ההיוון לפי הנחות סבירות מתבצע לצד בדיקות רגישות כדי לייצר טווחי שווי ולא נקודה יחידה. שקיפות הנחות והצלבה מול נתוני שוק מחזקות את הדיון ומקטינות פערים.
הטיות שוק ושווי הוגן: כך אומדים נכון דירה, עסק וזכויות עובדים
שוקי הנדל"ן והעסקים מייצרים רעש: עסקאות חריגות, תנאי אשראי לא סטנדרטיים, וכדומה. ההבחנה בין מחיר עסקה ספציפי לבין ערך כלכלי מתמשך קובעת את מסלול האיזון. יש לשקלל עלויות מימוש, מס שבח/רכישה, פערי זמן עד מכירה, ודמי שכירות אלטרנטיביים. כך מתקבלת תמונת ערך שמחברת בין “כמה זה שווה” ל-“מתי וכמה מתקבל בפועל”.
בעסק פעיל, הפרדת רווחיות תפעולית מתלות אישית מונעת הטיית שווי כלפי מעלה, ואילו הכללת הוצאות תחזוקת הון ומחזורי השקעה מונעת הטיה כלפי מטה. התוצר הוא שווי שמייצג את היכולת לייצר תזרים בר-קיימא.
בזכויות עובדים – מענקי פרישה, קופות גמל ופנסיה – מדויקים את ההנחות האקטואריות: ריבית היוון, אינפלציה, תמותה ותוחלת שירות. הצגה מסודרת של ההנחות וההשפעה שלהן על השווי מאפשרת ניהול מו"מ ענייני ויעיל.
בחירת שיעור היוון וניתוח רגישות ל-WACC ו-CAPM
שיעור ההיוון משפיע דרמטית על השווי. חישוב WACC עם עלות חוב נטו מס, עלות הון לפי CAPM ופרמיות סיכון מותאמות גודל ונזילות, מספק עוגן מקצועי. לצד זה, ניתוח רגישות מסודר – ריבית, שיעור צמיחה וסיכוני מאקרו – יוצר טווחי שווי סבירים ומקטין אי-ודאות בהסכמות.
תכנון תזרימי לעומת תמונת מצב: למה זה קריטי בחלוקת רכוש בגירושין
איזון הוגן אינו רק תמונת מצב של מאזנים; הוא גם מפת תזרים. כאשר צד אחד נוטל נכס לא נזיל, והצד השני מקבל זכויות עתידיות, יש להתאים את הפרשי העיתוי, הריבית והאינפלציה. איפוס ערכי-זמן מייצר שוויון אמיתי ומונע מצב שבו צד אחד נהנה ממימון זול על חשבון האחר.
הבחירה בכלי היישום – תשלום חד-פעמי, פריסה מדורגת, או שעבוד נכס – נבחנת מול יכולת ההחזר וסיכוני שוק. שילוב מנגנוני עדכון שקופים, לצד אבני דרך לתשלום, מקל על העמידה בהסכמות ומקטין סיכוני מחלוקת עתידיים.
בפרויקטים מורכבים, ניתן להטמיע מנגנוני טריגר: האצת תשלום במקרה של מימוש, קנסות אי-תשלום סבירים, וערבויות הדדיות. כלים אלה מחברים את ההוגנות הכלכלית ליישום מעשי.
איזון מזומן לעומת איזון זכויות עתידיות
איזון במזומן מספק ודאות ונזילות מיידית, אך מחייב בדיקת מקורות ומחירי אשראי. איזון בזכויות עתידיות מאפשר גמישות, אך דורש היוון מדויק ומעקב אחר אירועים משנים (שכר, ריבית, תמותה). בחירה מושכלת מערבת מודל תזרימי שמאזן ערך, נזילות וסיכון יישומי.
מסמכים, נתונים ומתודולוגיה שמחזקת טענות בחלוקת רכוש בגירושין
הבסיס לתוצאה יציבה הוא נתונים מלאים ועקיבים: דפי חשבון, דוחות מס, הסכמי העסקה, דוחות קופות וגמל, הסכמי מימון ולוחות סילוקין. ריכוזם המוקדם, לצד קביעה של תאריך קובע ומתודולוגיית עדכון מוסכמת, מקטין את מרחב המחלוקת ומחזק את היכולת להגן על השומה.
הצגה מסודרת לבית המשפט נשענת על שרשור לוגי: עובדות, הנחות, מודל, תוצאות ובדיקות רגישות. מבנה זה הופך את החומר לנגיש לשופט או בורר שאינו כלכלן, ומצמצם את מרחב התקיפה בחקירה נגדית. תרשימים וטבלאות מסייעים, אך עיקר הכוח הוא בעקיבות הנתונית וההסבר התכליתי.
ליווי כלכלי-אקטוארי תואם רגולציה חשבונאית רלוונטית (למשל IAS 19 בהטבות עובדים) ותאום מלא עם יועצי הצדדים – רואי חשבון ועורכי דין – מייצר חזית נתונים אחידה, מקצר הליכים ומגביר אמון.
רשימת נתונים קריטיים לאיסוף מוקדם
- דפי חשבון, הלוואות ומשכנתאות כולל לוחות סילוקין ועדכוני ריבית.
- דוחות קרנות פנסיה, גמל והשתלמות, אופציות ומענקים תלויי ביצוע.
- שומות מס, דוחות כספיים של עסק, הסכמי שכירות/ניהול בנדל"ן.
- מסמכי בעלות, הערכות שמאיות, ותיעוד השקעות ושיפורים בנכסים.
- הסכמים קודמים בין הצדדים והוכחות מקורות מימון היסטוריים.
עקרונות שקיפות, עקיבות והצגת ניתוח לבית המשפט
כל הנחה חייבת להיות ניתנת לביקורת: מקור נתון, שיטת כיול, וטווחי אי-ודאות. בדיקות רגישות – לריבית, צמיחה ושיעורי תחלופה – מוצגות באופן גרפי ומילולי, כך שבית המשפט יקבל טווחי החלטה ולא נקודה בודדת שמועדת לשינוי. יישום עקבי של אותן מתודולוגיות על שני הצדדים מבטיח הוגנות ומקטין טענות להטיה.
מעבר לדיוק: ייעוץ כלכלי שמתרגם מחלוקת להסכמה
כאשר הוויכוח סובב סביב מספרים, שפה כלכלית אחידה הופכת מכשול לגשר. ניתוחים שמבליטים את מנועי הערך, רגשות סיכון, והשלכות מס מסייעים לבנות מנגנוני איזון שמתקבלים על הדעת. שילוב בין הערכות שווי, אקטואריה ותכנון מימוני משלים את התמונה ומייצר פתרון שניתן לחיות איתו לאורך זמן.
בנקודת הזמן המתוחה של פרידה, מתודולוגיה ברורה ונתמכת-נתונים מפחיתה חיכוך, חוסכת עלויות ומקצרת הליכים. היא גם מעלה את הסיכוי שההסכמות יעמדו במבחן הזמן, ולא יידרשו לפתיחה מחודשת בשל הנחות לא ריאליות.
ליווי כלכלי-אקטוארי רלוונטי מהשטח
יוסי דקל פועל במודל בוטיק שמחבר בין מתודולוגיות מדויקות לשירות אישי רציף לצדדים וליועציהם. שילוב ניסיון ביצועי במשק הישראלי עם יכולת ניסוח תוצרים בהירים להליכים שיפוטיים ובוררויות מבטיח כי הניתוחים יהיו ישימים, ברי-הגנה וקריאים לגורמי ההכרעה. עבור מחלוקות ממוקדות, החיבור בין ערך, תזרים וסיכון הוא שמייצר ודאות.
שאלות שעולות בשטח והבהרות ממוקדות
מתי נכון להזמין הערכת שווי לעסק משפחתי הנמצא במחלוקת?
כאשר מתגבש פער מהותי בין עמדות הצדדים לגבי ערך העסק, לפני מו"מ על איזון משאבים או לקראת הליך משפטי. הערכה מוקדמת מאפשרת לזהות מנועי ערך, סיכונים ותזרים נורמטיבי, ולהכין ניתוח רגישות שמצמצם מחלוקות.
איך מתייחסים לפנסיה וקרנות השתלמות במסגרת איזון משאבים?
ממפים את כלל הזכויות הצבורות, בוחרים הנחות אקטואריות מעודכנות (תמותה, ריבית, אינפלציה), מחשבים היוון נכון לתאריך הקובע ומציגים מודל תזרימי ברור. כך נמנע עיוות בין נכסים נזילים לבין זכויות עתידיות.
מה ההבדל בין שווי שוק של דירה לשווי כלכלי לחלוקה?
שווי שוק מבטא מחיר צפוי בעסקה מיידית; שווי כלכלי לחלוקה משקלל גם עלויות מימוש, מסים, עיכובים, דמי שכירות חלופיים וריבית. הבחירה במודל הנכון מונעת פערים מלאכותיים באיזון.
כיצד ניתן לצמצם מחלוקות סביב אומדני שווי?
לאמץ מתודולוגיה שקופה, לאשש נתונים ממקורות מהימנים, לבצע בדיקת רגישות לפרמטרים מרכזיים ולהסכים מראש על תאריך קובע ונוסחאות עדכון. הצגה גרפית של תרחישים מקלה על קבלת החלטות.
לראות את המספרים, לשמוע את התוצאה: ליווי כלכלי לחלוקת רכוש בגירושין
יוסי דקל הוא גוף ייעוץ כלכלי-אקטוארי-מימוני הפועל במודל בוטיק, עם ליווי אישי רציף מאיש קשר ייעודי. המשרד מספק הערכות שווי, חוות דעת כלכליות ואקטואריות ותכנון מימוני, כתשתית לקבלת החלטות ולעמידה בהליכים שיפוטיים. הצוות הבכיר משלב רקע נרחב במשק הישראלי, ידע נדל"ני, פיננסי וחשבונאי, ועובד בתיאום עם משרדי עורכי דין ורואי חשבון מובילים. עבור חלוקת רכוש בגירושין, הגישה הכמותית-שקופה של המשרד מתורגמת לתוצרים ברורים, בדיקות רגישות סדורות ומתודולוגיות מקובלות, המסייעות לקדם הסכמות בנות-קיימא ולהגן על הערכות בעת צורך.